Blogs / Míriam Leitão
Míriam Leitão
O olhar único que há 50 anos acompanha o que é notícia no Brasil e no mundo
Exclusivo para assinantes
A explicação para o crescimento da dívida pública não pode ser política ou simplista. Não dá para apenas culpar o governo ou os altos juros
0.5x 1x 1.25x 1.5x 2x
00:00
00:00
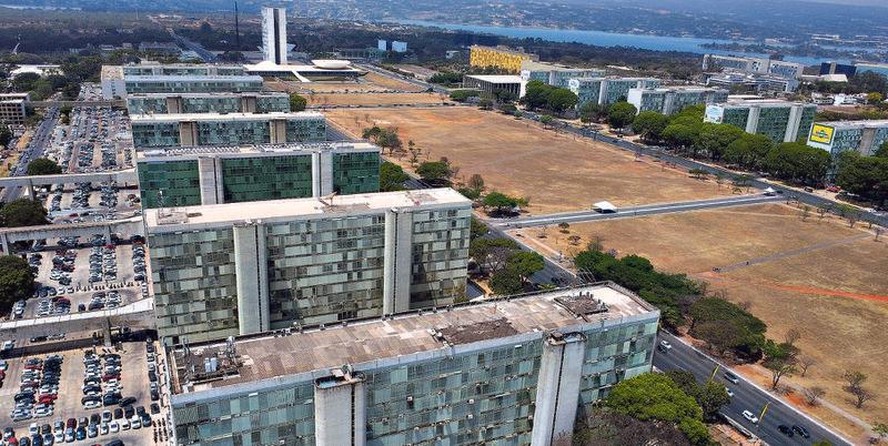
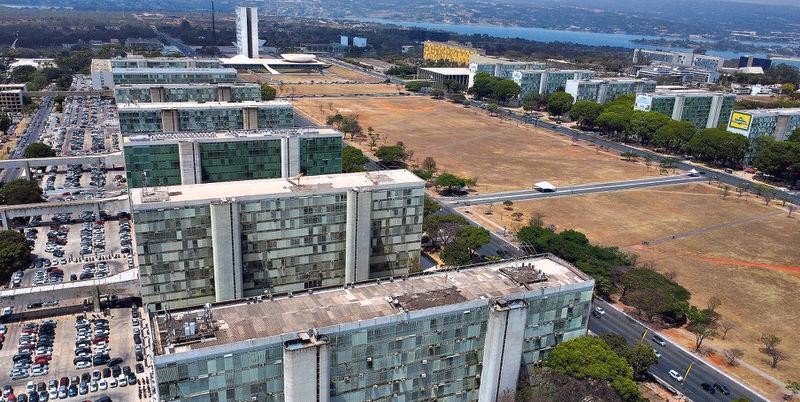
A Esplanada dos Ministérios, em Brasília — Foto: Cristiano Mariz/Agência O Globo
A dívida pública subiu e ronda o país. Mas para entender direito o que tem acontecido é preciso se desligar das paixões políticas. A dívida subiu 11 pontos percentuais no governo Lula e chegou a 83% do PIB. No período Bolsonaro, chegou ao recorde de 87,66% e caiu no fim do governo para 71,7%. A queda naquela época foi o resultado de um truque contábil e dois fatores conjunturais favoráveis. O mandato Lula tem ampliado os gastos nesta reta final da campanha e isso é ruim. Porém, não é a despesa que explica toda a alta da dívida pública.
A dívida subiu no governo Bolsonaro pelo aumento forte de gastos devido à Covid e caiu no final do mandato pelo efeito combinado de três fatores. Um é truque. O dólar naquela época subiu muito. Isso fez com que as reservas em reais crescessem. Só que apenas contabilmente. Subiram porque um mesmo dólar valia mais em reais. Esse aumento das reservas em real foi usado pelo então ministro Paulo Guedes para abater a dívida pública. Ele pegou R$ 350 bilhões, 4,5% do PIB, e reduziu a dívida. Foi um falso ajuste, já que ele usou uma valorização da reserva absolutamente contábil.
Outro fator que ajudou a redução da dívida foi a inflação. Ela chegou a 10%. Quando a inflação sobe, o PIB Nominal sobe junto, o que faz a dívida cair como percentual do PIB. A pandemia elevou a inflação, em parte pela maneira como a economia foi administrada naquela crise, e esta alta acabou comendo uma parcela da dívida. O terceiro ponto é que os juros despencaram no governo Bolsonaro e chegaram a 2%. Não porque a inflação estivesse sob controle, ou o déficit estivesse caindo, e sim para evitar a recessão na Covid.
Hoje, grande percentual do crescimento da dívida se deve à própria dívida e aos juros altos. Vejam os números. O déficit primário do setor público em agosto foi R$ 10 bilhões, mas quando entra a conta financeira, ou seja, os juros da dívida, o déficit nominal vai para R$ 116 bilhões. Em 12 meses, o déficit sem contar os juros da dívida foi R$ 82 bilhões e o resultado nominal, que conta os juros da dívida, foi de R$ 1,2 trilhão.
Significa que a solução é não pagar os juros da dívida? Claro que não. Como qualquer pessoa sabe, seria o colapso da economia. O Tesouro deve a todos os aplicadores, pequenos e grandes, famílias e empresas. E se os juros caírem, vai se resolver? Só se for por decisão do Banco Central e sem intervenção política. Do contrário, o tiro sai pela culatra. A desconfiança na política monetária provoca turbulências muito piores.
O fato de a maior parte do crescimento da dívida se dever ao custo financeiro da dívida não exime de culpa o aumento dos gastos nesta última etapa. Não se consegue dimensionar direito o impacto fiscal de tanta bondade e o governo tem de fato abusado de medidas de estímulo ao crédito. Isso é preocupante.
No Conselho Monetário Nacional, nos últimos meses, não houve reunião sem aprovação de medidas de oferta de crédito. Seja para o agro, sejam linhas subsidiadas para todo o tipo de transporte. Desenrola para todos os segmentos encrencados. Alguns são mais defensáveis, outros mais controversos. Todos juntos provam que o governo tem estimulado o endividamento.
O desemprego está no nível mais baixo da série histórica, houve aumento da renda e, mesmo assim, as pessoas estão endividadas. O nível do endividamento das famílias anunciado ontem de 49,9% é o mesmo número de meados de 2022. A crise do endividamento foi de 2020 a 2022, por causa da Covid. Se a renda cresceu e o desemprego caiu, devia ter caído o endividamento. E não caiu porque o crédito tem sido estimulado.
A dívida pública mudou de composição. Há dez anos, 17% da dívida era em LFT, agora é 52%. O que significa que a Selic impacta uma parte maior da dívida. Mas os investidores foram para lá porque sabem que o Banco Central vai defender a moeda, mesmo que tenha que manter os juros altos. Se o mercado apostasse em inflação fora de controle compraria mais NTN-B, por exemplo, que é IPCA mais uma parcela de juros e o dólar estaria disparando. Esse assunto é técnico. Simplificá-lo ou politizá-lo culpando apenas o governo, ou só os juros altos, não ajuda nem a entender, nem a procurar uma solução que seja boa para o país. Como tenho dito aqui, número é igual a menor de idade. Não pode viajar desacompanhado. No caso, de uma explicação.
Mais recente Próxima Aneel determina que distribuidoras tenham planos especiais para garantir energia durante as eleições